Houve um momento entre 2018 e 2023 que a Atalanta se tornou o clube mais admirado do futebol italiano. Com razão: construiu um centro de formação de elite, conquistou a Liga Europa de 2023-24, exportou jogadores em série para as maiores ligas do continente. E o técnico Gian Piero Gasperini virou sinônimo de método.
Mas há uma distinção que a admiração pela Atalanta costuma engolir: o clube não escala seus jovens conforme a imagem existente. Ela vende seus jovens em alta dose.
O Bayern de Munique sustentou Jamal Musiala desde os 17 anos, mesma idade que Florian Wirtz estreou e permaneceu em Leverkusen. Warren Zaïre-Emery e Senny Mayulu estão no atual elenco do PSG desde que eram adolescentes. O Arsenal sustentou Bukayo Saka também desde os 17, trouxe William Saliba ainda adolescente e desenvolveu Gabriel Martinelli como pilares de um time postulante a títulos. Isso sem falar de Lamine Yamal, Pau Cubarsí, Gavi, Fermin López e Marc Casadó no atual Barcelona. Em todos esses casos, o jovem se tornou titular antes de se tornar ativo de mercado. A venda, quando aconteceu, foi a coroação de uma trajetória minimamente consolidada em casa.
O modelo da Atalanta vende antes. Rasmus Hojlund saiu para o Manchester United na casa dos €70 milhões após uma temporada e meia de Serie A, mesmo destino de Amad Diallo em 2020 após muitos jogos pelo time primavera e poucos no profissional. Bryan Cristante saiu pelo triplo do preço (aproximadamente) após um ano para se tornar uma figura emblemática na Roma em situação muito parecida com outro jogador que foi para a capital: Gianluca Mancini. Os três anos de Franck Kessié em Bérgamo antes de rumar para o Milan parecem exceção. Atalanta é um exemplo de sucesso; só que depende da saída e não da consolidação. O clube gira o estoque porque o teto de receita não comporta segurar o ativo enquanto ele valoriza ao máximo.
Inter, Milan, Juventus chegam ao mesmo lugar por outra rota. Na elite italiana, a academia funciona como moeda de troca. É um Cesare Casadei que vai para o Chelsea, um Dean Huijsen fazendo o caminho Roma-Bournemouth-Real Madrid porque a Juventus precisava levantar fundos – no mesmo processo que praticamente dispensou outras duas promessas valiosas (Matias Soulé para a Roma e Enzo Barrenechea para o Aston Villa) –, um Benjamin Tahirovic indo para o Ajax, um Luka Romero que vai parar no Cruz Azul. Vende-se cedo porque o modelo financeiro exige o fluxo de caixa imediato da mais-valia — plusvalenza, a diferença contábil gerada pela venda de um ativo formado internamente. Os Sassuolos perdem Samueles Inacios ou Lucas Reggianis – esse último, considerado um dos maiores talentos da geração sub-19 – para Borussias Dortmunds porque o regulamento permite.
O modelo da Serie A nos anos 80 e 90 era o mecenato. Silvio Berlusconi no Milan, a família Moratti na Inter, a família Agnelli na Juventus, Sergio Cragnotti na Lazio, a Parmalat no Parma, a Cirio na Roma. Os donos cobriam o que a operação não cobria. Gastava-se acima da receita porque sim: ou pelo projeto político (Berlusconi), vaidade industrial (Moratti), e também falência fraudulenta com sentença criminal posterior (Cragnotti e Tanzi, da Parmalat). O Fair Play Financeiro da UEFA foi mais que uma regra técnica de prometido equilíbrio: interditou o mecanismo central que sustentara o futebol italiano por trinta anos. Quando o aporte do dono deixou de ser permitido (em vigor a partir da temporada 2011-12), a liga descobriu que não tinha as ferramentas para gerar receita compatível com o gasto a que já havia se habituado.
Nenhuma das escolhas descritas até aqui faz sentido sem a contabilidade. O ponto central do futebol italiano contemporâneo não é que a Serie A gaste menos do que suas rivais. É que ela gasta o que não tem. O jovem vira lucro contábil antes de virar titular porque é a equação financeira que os clubes não podem ignorar porque estão endividados até o teto.
Serie A caiu de 2ª para a 4ª maior liga em receita
Valores em €B. Resultados de 2024/25 e 2025/26 são estimativas. Dados não disponíveis entre 1997/98 e 2010/11.
Fonte: Deloitte Annual Review of Football Finance (2025)
Em 1996-97, a Serie A era a segunda maior liga do mundo em receita — €551 milhões atrás apenas da Premier League com €685 milhões⁵. No mesmo intervalo, Alemanha e Espanha ultrapassaram a Itália. A projeção italiana é de €3 bilhões para 2025-26, enquanto a estimativa da PL gira na casa dos €8,2 bilhões. A liga que rivalizava com a inglesa quando Ronaldo jogava na Inter é agora a quarta maior liga do mundo.
O ranking também não é uma sentença sobre qualidade. A Bundesliga é menor que a Premier em receita e funciona, no balanço, de forma super saudável: a regra do 50+1, obrigando os sócios dos clubes alemães a manter 50% mais um voto das decisões societárias, manteve a folha sob controle, a relação preço/ingresso baixa e a média de torcida em níveis que outros campeonatos invejam. Em troca, a Alemanha não tem petrodólar nem fundo soberano comprando seus clubes a bel-prazer. Na Espanha, La Liga produz menos receita televisiva e mais técnica de rua: o jogador de cantera, conversando o mesmo idioma do clube de infância, ainda é o protagonista do título. Receita e identidade não se sobrepõem.
O futebol italiano não está em crise por gastar pouco; está, também, por gastar no ímpeto de quem precisa fechar o trimestre antes de pensar em uma geração completa. O universo inglês permite gastar €100 milhões por um jogador que custa o equivalente a três rodadas de direitos televisivos internacionais simplesmente porque há muito dinheiro envolvido. Em 2023-24, a Serie A gastou quase €2 bilhões em salários, 68% da sua receita total¹⁰. É a pior proporção de folha sobre receita do Tier 1, atrás apenas da Ligue 1, que beira 73%.
O gasto com transferências, amortizado na contabilidade italiana como ammortamenti, soma €1,1 bilhão por ano e consome toda a margem operacional da liga. Isso explica a diferença entre o resultado operacional positivo de €40 milhões que a auditoria Deloitte registrou para a Serie A em 2023-24 e o resultado líquido negativo de €731 milhões calculado pela FIGC e PwC no mesmo ano¹¹. As duas métricas medem coisas diferentes, e a segunda inclui as amortizações que a primeira exclui. O dado mais revelador, porém, não é nenhum dos dois. O EBITDA foi positivo em €501 milhões. As mais-valias geradas pela venda de jogadores somaram €752 milhões naquele ano. O buraco real não é o número contábil negativo; é a dependência estrutural do modelo.
Itália viveu 6 anos no vermelho operacional
Lucro/prejuízo operacional antes de transferências e amortizações, em €M.
Fonte: Deloitte Annual Review of Football Finance (2025)
A base da pirâmide é ainda mais frágil. A Serie B gasta 87% das receitas em salários contra 57% da Serie A. Na Serie C, 85% dos clubes fecham o exercício no vermelho. O patrimônio líquido conjunto de B e C é próximo de zero. No triênio 2020-23, cinco clubes profissionais italianos faliram ou foram despromovidos administrativamente por razões financeiras. O sistema inteiro vive comprimido entre o sonho da promoção e o risco da insolvência. Quando a conta não fecha, vende-se o que tem valor. E o que tem tido valor é a molecada de 20 anos formada nas poucas boas academias.
Ampliando o olhar para os últimos 40 anos, cerca de 100 clubes profissionais e outras 200 inscrições foram barradas por falta de garantia financeira. Desde a última década, Chievo Verona, Pordenone e Catania foram extintos; Reggina, Ancona, Taranto e Turris foram excluídos das séries B e C por dívidas; e Brescia e SPAL não conseguiram se inscrever por falta de dinheiro. Pelo menos três clubes começam a temporada da terceira divisão com pontuação negativa desde 2014 como sanção por problemas financeiros.
Dois problemas de infraestrutura completam o quadro e precisam ser entendidos em conjunto porque têm o mesmo motor.
A Juventus inaugurou o Allianz Stadium em 2011. Nos 15 anos seguintes, nenhum outro grande clube italiano abriu uma arena própria. A idade média dos estádios da Serie A é de 56 anos — a da Serie B, 74. Na Inglaterra, a média é 35 anos. Na Alemanha, 38. Em dezoito anos, a Europa inaugurou 226 novos estádios com €25,3 bilhões de investimento agregado. A Itália respondeu por seis ou sete deles, dependendo do levantamento, com as construções da arena em Turim, Benito Stirpe (Frosinone) e AlbinoLeffe Stadium, e as renovações do Friuli/Bluenergy (Udinese), Giovanni Zini (Cremonese), Druso (Südtirol) e Gewiss Stadium (Atalanta).
Construções de estádios na Europa entre 2007 e 2024
226 novos, reconstruídos ou reestruturados na Europa entre 2007 e 2024. A Itália aparece em destaque com seis registros no recorte da aba.
Estádios por país1–78–1314–1920–2930+
Polônia
39
Turquia
33
Rússia
25
Alemanha
19
Inglaterra
13
Fonte: Centro Studi FIGC (2025)
Estádio velho é balanço. Reduz entradas em dias de jogo, aumenta a pressão em outros pilares financeiros e estreita o que sobra para reinvestimento. Apenas 24% dos estádios de Serie A e B pertencem aos clubes ou estão sob concessão de longo prazo. Na Premier League e na Bundesliga, essa proporção ultrapassa 80%. O problema estrutural é a ligação entre propriedade pública e obsolescência: um estádio de 60 anos com pista de atletismo entre a torcida e o gramado, gerenciado por uma prefeitura que cobra aluguel, sem cobertura em 23% dos assentos, geralmente em meio a imbróglios entre prefeitura, estado e clube, em que cada reforma ou demolição exige aprovação de três instâncias com interesses distintos. O resultado aparece na conta: a ocupação média da Serie A em 2023-24 foi de 81%, contra 98% da Premier League e 97% da Bundesliga. A receita por clube de dia de jogo fica 30% abaixo da média inglesa.
A obsolescência de estádios é um tema que descamba para um período de competição internacional, exatamente como no trecho temporal às vésperas de sediar uma Eurocopa. Escrevi em 2015 na Calciopédia sobre como a Copa do Mundo de 90 ajudou a frear o futebol italiano. O custo elevado de construção de dois estádios gigantescos (Delle Alpi, em Turim, e San Nicola, em Bari) e as reformas de todas as outras sedes (com exceção do Renato Dall’Ara) aconteceram justamente anos antes do futebol entender que arenas multiuso têm vantagens financeiras. A Itália ficou num limbo.
Curiosidade: relendo o texto, menciono que o próximo estádio a ser construído seria o Stadio della Roma. Era para ter sido inaugurado em 2017. O clube entregou oficialmente o Estudo de Viabilidade Técnica e Econômica para o projeto do Pietralata em dezembro de 2025, e as datas de início de obra e investimento estimado seguem sem confirmação pública.
O Sassuolo pode ser colocado como contraprova. Proveniente da menor cidade italiana a estrear na Serie A no pós-guerra, o neroverdi é fruto da visão da família Squinzi, dona de uma das maiores empresas químicas para construção do país (Mapei), que decidiu que o clube local deveria chegar à primeira divisão. O Sassuolo acabou se tornando um participante recorrente da Serie A a ponto de se tornar mais tradicional da competição que os tradicionais históricos. Eles têm estádio próprio (o Città del Tricolore/Mapei Stadium é o único caso relevante de arena italiana de capacidade média em mãos privadas), centro de treinamento de elite desde 2019, forma jogador (são 14 jogadores convocados para a seleção enquanto vestiam a camisa do time sendo três deles campões da Euro 2020), forma treinador. A visão do clube é de trabalho de longo prazo.
A FIGC contabiliza 31 projetos de novos estádios em programação ou execução, com investimento estimado de €5,1 bilhões e impacto adicional estimado no PIB de €6,1 bilhões, se finalizados (sob custos burocráticos ou políticos). Os mais avançados são os do Bologna (Dall'Ara), o novo estádio de Milan e Inter, Cagliari, Roma e a reforma do Artemio Franchi, da Fiorentina, via recursos do Plano Nacional de Recuperação e Resiliência, integrado aos fundos da União Europeia para relançar a economia pós-Covid-19. A UEFA verifica em outubro de 2026 o estado da infraestrutura italiana para o Euro 2032, co-sediado com a Turquia. Hoje, apenas quatro estádios atendem à categoria UEFA 4 exigida: o Olímpico de Roma, o San Siro, o Allianz Stadium e o Olímpico Grande Torino. Se cinco arenas não estiverem prontas até 2030, a candidatura italiana pode ser revisada.
Giovanni Carnevali, CEO do Sassuolo, acredita que a estrutura futebolística da Itália precisa de uma reforma específica nos direitos de TV, disse ao The Athletic, já que a distribuição atual premia história e tradição em um critério que favorece sobretudo Inter, Milan e Juventus. Os direitos de televisão respondem por 52% da receita total da Serie A — proporção maior do que na Premier League, onde receitas de dias de jogo e patrocínio pesam mais. O ciclo atual de TV, válido de 2024-25 a 2028-29, vale €900 milhões por temporada, 8% abaixo do pico de 2018-19. A Premier League negocia quase €1,8 bilhão. No mercado internacional, a distância é ainda maior: a Premier fatura €1,7 bilhão/ano, 47% da sua receita televisiva. A Serie A faz €220 milhões anuais, 21% do total de TV, mas não sem brigas: a CBS recusou renovar o contrato nos EUA pelos valores pedidos pela Lega; a temporada de 2024-25 foi marcada por instabilidade de distribuição entre TNT Sports e OneFootball para o Reino Unido; e a DAZN assumiu os mercados de Inglaterra e Estados Unidos por valores menores do que os praticados anteriormente.
Pirataria e distribuição
O caso crônico é fruto da descentralização de acesso e de fatores econômicos, e muito similar ao que é vivido no Brasil de competições fragmentadas entre canais e plataformas.
Dá para dizer que a vaga europeia é ainda mais importante que o título. No formato novo de Champions, entrar na fase de liga rende €18,62 milhões a cada clube antes de jogar uma partida sequer. Então fazendo um cálculo simples de uma campanha comum, somados os jogos e os bônus de fase, é possível embolsar €30 milhões. O prêmio por vencer a Serie A em 2026 foi de €20 milhões.
É um mecanismo que não é italiano. O mesmo cheque cai na conta de um Sporting, um PSV, um Arsenal. O que muda na Itália é o peso já que o Napoli campeão de 2024-25 embolsou €67,8 milhões de cotas de TV doméstica enquanto um clube inglês recebe duas a três vezes isso só do mercado interno, evidenciando como a vaga na Liga dos Campeões acaba sendo uma maneira de sustentação financeira.
A audiência internacional do calcio acumulou um buraco de 10 a 15 anos, depois do Calciopoli de 2006 e da ascensão da Inglaterra nos mercados brasileiro, asiático e do Oriente Médio. A Itália carrega ainda um dos maiores mercados de pirataria esportiva de pirataria esportiva da União Europeia, que, pela Lega, representa um volume que reduz o teto de preço que DAZN e Sky conseguem cobrar e repassar à liga como detentores atuais das transmissões. Ainda assim, a competição entre emissoras no leilão doméstico é baixa e o ciclo atual teve três compradores contra quatro no período equivalente da Premier League.
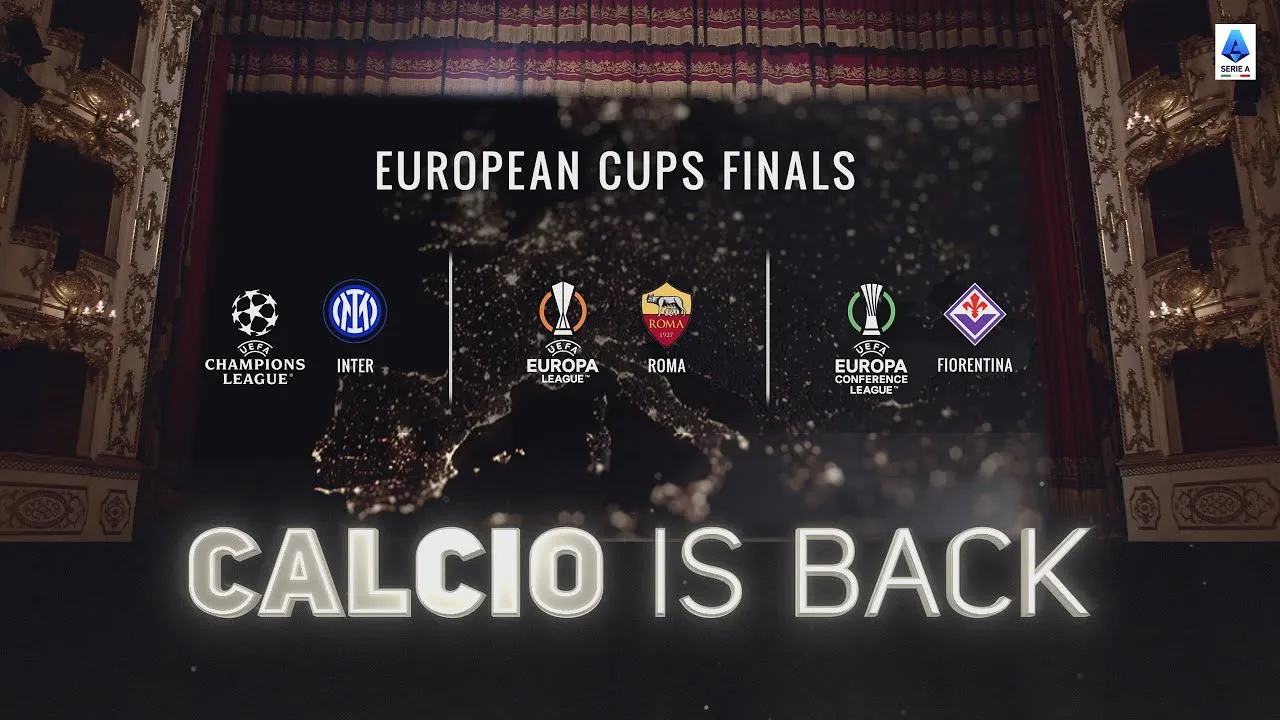
A Lega até lançou a campanha CALCIO IS BACK em 2023 com a presença de Inter, Roma e Fiorentina nas finais (posteriormente perdidas) das competições continentais, acompanhando o fôlego de retorno da Serie A ao circuito, mas longe de ser suficiente para recuperar uma década de audiência perdida. A Lega tem tentado encurtar essa distância com uma presença comercial expandida, abrindo escritórios em Nova York e Abu Dhabi, e aposta na quinta vaga italiana na Champions como vetor de revalidação global.
Campanha CALCIO IS BACK, lançada pela Lega Serie A em 2023
A vulnerabilidade de imagem ganhou um novo componente não-econômico. A Procuradoria de Milão está investigando o designador-chefe da Comissão de Arbitragens da Itália, Gianluca Rocchi, por fraude desportiva em curso — ele teria influenciado fisicamente a marcação de um pênalti em Udinese x Parma ao bater no vidro da sala do VAR como supervisor, escalado árbitros considerados favoráveis à Inter em jogos decisivos do título e gerenciado as designações com critérios que a procuradoria classifica como conluio. Em 30 de abril, Rocchi não compareceu ao interrogatório marcado pela Procuradoria; o supervisor de VAR Andrea Gervasoni foi interrogado por quatro horas¹⁴. Cinco pessoas estão formalmente investigadas; nenhum dirigente de clube consta no registro, e a Inter foi declarada externamente não envolvida como instituição. A investigação, segundo os promotores, deve ser concluída até o fim do verão de 2026. O procurador-geral Ugo Taucer pediu relatório urgente à Federação para explicar o arquivamento anterior do caso na esfera esportiva. O caso reabre, exatamente vinte anos após o Calciopoli, a discussão sobre se a vulnerabilidade de imagem da Serie A é episódica ou estrutural.
O setor esportivo estima que deixou de captar cerca de €600 milhões¹² desde 2018 em razão do Decreto Dignidade, que proibiu toda forma de publicidade de apostas em território nacional. Em março de 2025, o Senado aprovou uma resolução para que o Executivo revisasse a lei, condicionada a um repasse de 1% do arrecadamento das apostas ao esporte – o processo ainda está em curso.
A agência que regula os jogos italianos (ADM) incluiu a Polymarket às proibidas de prestar serviços no país por considerar que mercados preditivos de criptoativos é juridicamente indistinguível de uma aposta ilegal, mas a própria agência removeu a empresa da lista dois meses depois. A Polymarket não tem licença para atuar na Itália. Um usuário italiano pode abrir o site, ver os mercados e ler as cotações, sem apostar. A mesma Polymarket que agora é patrocinadora master da Lazio e fechou parceria plurianual com a Lega com exclusividade nos Estados Unidos, integração oficial de dados e marca nos canais digitais da Serie A. É um serviço que monetiza via América sem oferecer o produto a um torcedor nacional, e corroborando com presença comercial em múltiplos territórios.
Assim como o mercado da Polymarket vive da e pela probabilidade, é completamente incerto o que será do patrocínio de apostas daqui a três ou cinco anos. A força comercial empurra para a expansão já que o mercado mundial cresce em volume e em sofisticação tecnológica, aparentemente com dinheiro infinito. Os patrocínios mais comuns da Serie A são do setor de transportes, diferentemente da tendência inglesa e do panorama europeu (24% dos patrocínios máster na temporada, o maior índice pelo levantamento da Uefa¹³), porém, o ecossistema italiano somava 128 bets como patrocinadores de clubes no ReportCalcio sobre a temporada 2024¹². A social busca contenção pois relatórios nacionais documentam o aumento contínuo de endividamento familiar associado ao jogo e com peso crescente entre apostadores jovens.
Há, neste ponto, uma constatação que merece ser feita sem cerimônia: a Premier League não vende um produto melhor porque joga melhor; ela tem e vende um produto melhor porque é em inglês, foi pioneira na TV paga e é mais cara. O futebol veio junto, mas vem depois. O modelo televisivo implementado quando se separou da Football League em 1992 e fechou com a Sky Sports com o maior acordo de TV no esporte britânico até então começou a ser copiado pelo restante do continente duas décadas depois.
A Inglaterra foi pioneira por fazer três coisas simultaneamente: vender direitos de forma centralizada quando a Premier League nasceu em 1992, produzir cada jogo com infraestrutura televisiva nova e vincular o produto a um esquema de assinatura mensal que dependia de que cada partida fosse vista como blockbuster. A Itália vendia coletivamente bem antes que a Inglaterra – desde o início dos anos 80 – e desmontou o modelo em 1999 justamente quando ele virava o padrão europeu. Quando voltou ao coletivo em 2008, já estavam consolidados o leilão da PL e a transição comercial alemã. A vantagem de produção se tornou abismo atualmente, com resolução 4K HDR e Dolby Atmos, câmeras instaladas em 41 posições fixas por estádio, mais de 40 horas semanais de conteúdo ao vivo disponibilizados para mais de 180 países, gramados com a melhor manutenção do continente, iluminação uniforme… O futebol é fotogênico, e que não vê que 51% dos clubes jogam com a mesma formação tática, os lances de bola parada longa dobraram e, mesmo dentro da Premier League, os treinadores estão enxergando que a liga começou a copiar a si mesma para otimização de resultados, e não para superar o modelo dominante.
A Itália constrói centros de treinamento de ponta, como o Viola Park, Continassa e Konami Center, e moderniza a infraestrutura invisível da formação. O estádio, a infraestrutura visível da operação, segue nos anos 1970. Estádio velho gera receita de matchday baixa, que aumenta a pressão para vender talentos cedo e reduzir gasto operacional. A Itália, se quiser ter futuro, talvez possa apostar precisamente no que a Premier já não consegue oferecer: pluralidade de pensamento, formação, tempo. Pois um estilo passivo reduz a chance de produzir astros individuais identificáveis, commodities de marketing. É um produto comercial pior, mas pode ser um produto cultural melhor. A corrente passa pelo dinheiro que o clube não ganha nos dias de jogo e, agora, no plano da seleção.
⁵ Deloitte Annual Review of Football Finance (2025)
¹⁰ Deloitte Annual Review of Football Finance (2025)
¹¹ FIGC/PwC ReportCalcio (2024)
¹² PwC ReportCalcio (2025)
¹³ The European Club Finance and Investment Landscape, UEFA (2026)
¹⁴ Caso Rocchi, prosegue l'inchiesta: le prossime tappe e le ultime news, Sky Italia (2026)
¹⁵ Indagato per concorso in frode sportiva il designatore degli arbitri di serie A e B Gianluca Rocchi. “Ho sempre agito correttamente”. E si autosospende, Il Fatto Quotidiano (2026)